Le marché japonais du bois, acteur majeur de la consommation mondiale, traverse une période de transformation significative. L’actualité panneaux, mdf & technologies est particulièrement impactée par une conjonction de facteurs économiques et structurels. La faiblesse persistante du yen, combinée à une demande croissante pour le bois d’origine domestique, redéfinit les dynamiques d’approvisionnement et les stratégies des importateurs. Cette évolution crée des défis notables pour les fournisseurs de bois étrangers, tout en ouvrant des perspectives pour certains acteurs, notamment le bois suédois.
Historiquement dépendant des importations pour une part substantielle de ses besoins en bois de construction et en matériaux transformés, le Japon voit son paysage s’altérer. Les professionnels de la filière, des négociants aux industriels du meuble, observent avec attention ces mouvements qui pourraient redessiner les chaînes d’approvisionnement mondiales et, par ricochet, influencer les marchés secondaires, y compris ceux où opèrent les fournisseurs de bois au Maroc.
La Pression du Yen Faible et l’Ascension du Bois Domestique
La dépréciation du yen face aux principales devises mondiales est un facteur économique prépondérant. Elle renchérit considérablement le coût des importations, rendant le bois étranger moins compétitif sur le marché japonais. Cette situation pousse naturellement les acheteurs et les constructeurs à se tourner vers des alternatives locales. Le bois domestique japonais, longtemps sous-utilisé en raison de coûts de production plus élevés et de chaînes d’approvisionnement moins optimisées, retrouve aujourd’hui un regain d’intérêt.
Plusieurs raisons expliquent cette résurgence. Au-delà de l’avantage économique conféré par le taux de change, la demande pour le bois domestique est également stimulée par des considérations environnementales et de durabilité. Les consommateurs et les entreprises japonaises sont de plus en plus sensibles à l’empreinte carbone des matériaux et à la promotion des filières courtes. Les initiatives gouvernementales et les campagnes de sensibilisation encouragent également l’utilisation des ressources forestières nationales, favorisant ainsi une gestion plus durable des forêts japonaises.
Cette tendance n’est pas sans conséquence pour les grands exportateurs de bois scié et de produits transformés. Les volumes d’importation sont sous pression, et les marges des négociants japonais se réduisent, les forçant à réévaluer leurs stratégies d’approvisionnement et leurs relations avec les fournisseurs internationaux. Les industriels de la transformation, qui dépendent de ces matières premières, doivent également s’adapter à des coûts fluctuants et à une disponibilité potentiellement réduite de certaines essences importées.
Dans ce contexte, la traçabilité et la certification deviennent des atouts majeurs. Les acheteurs japonais recherchent des garanties sur l’origine et la gestion durable des forêts, qu’il s’agisse de bois domestique ou importé. Cette exigence renforce la position des fournisseurs capables de démontrer un engagement fort envers des pratiques forestières responsables, un critère de plus en plus déterminant dans les décisions d’achat.
Répercussions sur l’Actualité Panneaux, MDF & Technologies et les Fournisseurs Internationaux
L’impact de ces dynamiques se fait sentir sur l’ensemble de la chaîne de valeur, y compris sur l’actualité panneaux, mdf & technologies. Les fabricants de panneaux, qu’ils soient basés au Japon ou qu’ils exportent vers ce marché, doivent ajuster leurs approvisionnements en fibres et en bois. La demande pour des solutions alternatives ou des mélanges de fibres pourrait augmenter, poussant à l’innovation dans les procédés de fabrication et la composition des produits.
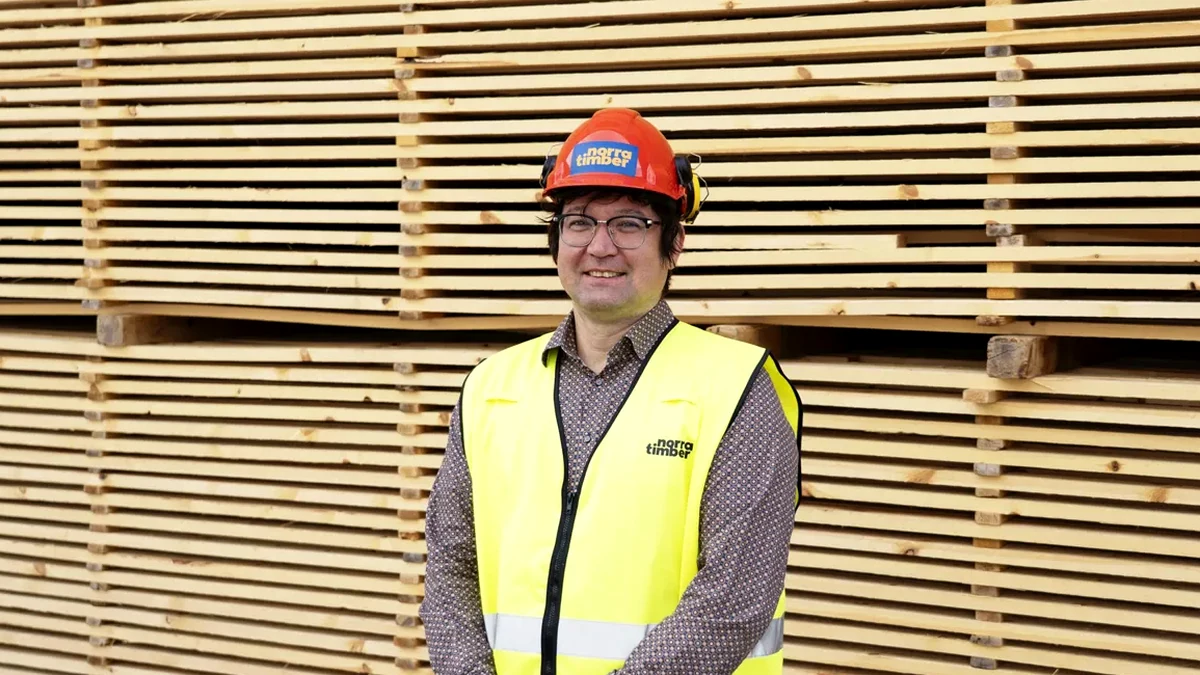
Pour les fournisseurs internationaux de bois, la situation est contrastée. Si certains marchés traditionnels voient leurs parts de marché s’éroder, d’autres parviennent à maintenir, voire à renforcer, leur position grâce à des atouts spécifiques. Le bois suédois, par exemple, conserve des opportunités significatives. Réputé pour sa qualité, sa durabilité et la gestion exemplaire de ses forêts, il répond aux exigences japonaises en matière de performance et de respect de l’environnement. Les essences nordiques sont souvent privilégiées pour des applications spécifiques nécessitant une grande stabilité et une excellente résistance mécanique, notamment dans la construction de structures complexes ou de projets d’habitat durable, à l’image du Haut-Jura, vitrine de l’habitat durable.
Les exportateurs suédois, forts de leur expertise et de leurs certifications, peuvent ainsi se positionner sur des segments de marché à plus forte valeur ajoutée, où le prix est moins le seul critère de décision. Cette résilience du bois suédois souligne l’importance de la différenciation par la qualité et la conformité aux standards environnementaux internationaux. Les industriels de la menuiserie, comme ceux qui suivent l’évolution de la gouvernance chez DBG redéfinit la gouvernance Ethan Allen, sont également attentifs à ces évolutions, car elles influencent la disponibilité et le coût des matériaux pour leurs propres productions.
Opportunités et Stratégies pour les Acteurs de la Filière Bois
Face à ces mutations, les professionnels de la filière bois doivent adopter des stratégies agiles. Pour les importateurs japonais, cela signifie diversifier les sources d’approvisionnement, explorer de nouvelles régions ou renforcer les partenariats avec des fournisseurs capables d’offrir des produits à valeur ajoutée et des garanties de durabilité. L’optimisation logistique et la gestion des risques liés aux fluctuations des devises deviennent également cruciales.
Pour les exportateurs internationaux, la clé réside dans la compréhension approfondie des besoins spécifiques du marché japonais et la capacité à s’adapter. Cela peut impliquer le développement de produits sur mesure, l’amélioration des services logistiques ou l’investissement dans des certifications reconnues. La construction de relations solides et de long terme avec les partenaires japonais est également essentielle pour naviguer dans cet environnement complexe.
Ces dynamiques japonaises, bien que spécifiques à un marché, sont symptomatiques de tendances plus larges observées dans l’industrie mondiale du bois. La pression sur les prix, la recherche de durabilité et la valorisation des ressources locales sont des thèmes récurrents. Pour les professionnels marocains, ces évolutions rappellent l’importance de la veille stratégique sur les marchés internationaux et de la capacité à s’adapter aux nouvelles exigences des consommateurs et des régulations. La mercuriale et prix du bois au Maroc est, en effet, intrinsèquement liée aux équilibres mondiaux de l’offre et de la demande.
En conclusion, le marché japonais du bois est à un carrefour. La faiblesse du yen et la montée en puissance du bois domestique remodèlent les flux commerciaux et les stratégies d’approvisionnement. Si les défis sont réels pour les importateurs et certains fournisseurs, des opportunités subsistent pour ceux qui sauront innover, garantir la qualité et s’aligner sur les attentes croissantes en matière de durabilité. Cette période de transition promet de redéfinir les contours d’un marché essentiel pour l’industrie mondiale du bois.